2026-2030年中国工装产业深度分析与投资策略研究
福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
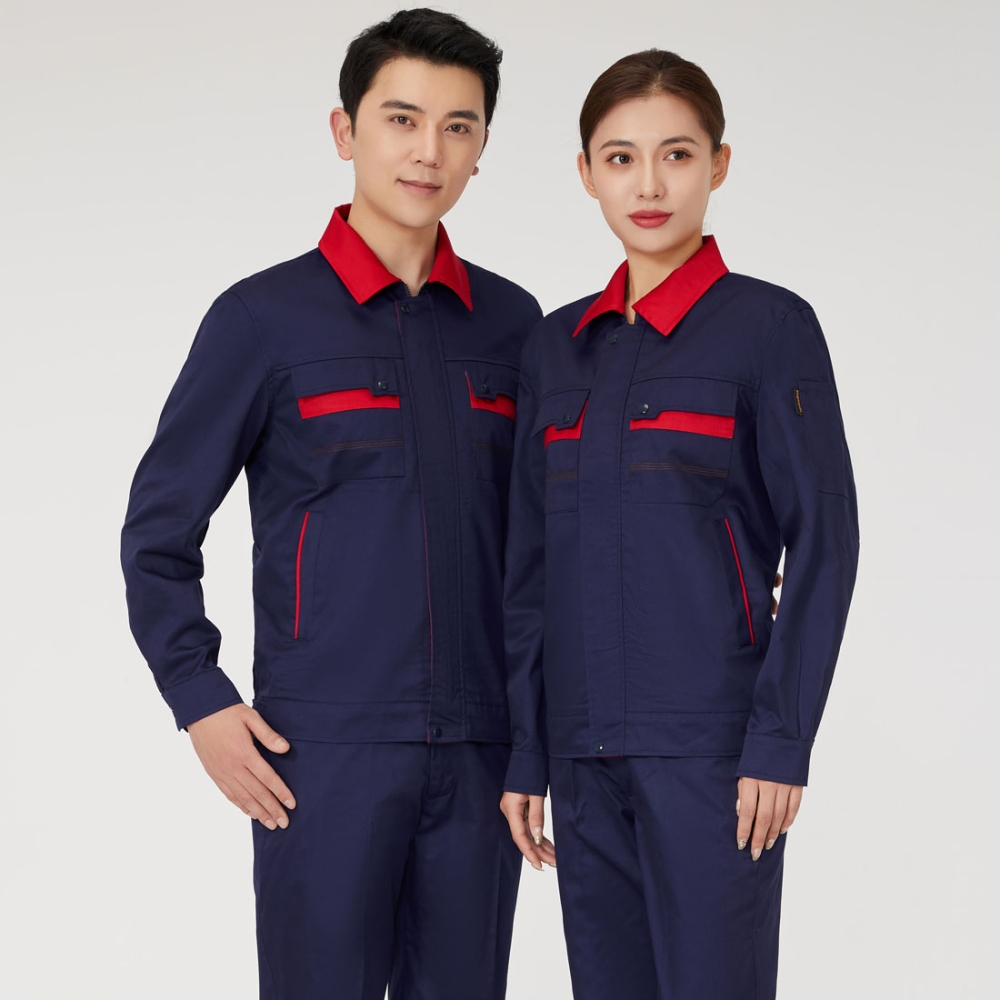
职业工装作为纺织服装产业中技术含量高、品牌带动强、市场空间大的重要细分领域,不仅是劳动者的“第二皮肤”,更是产业文明、企业形象和时代精神的流动载体。
职业工装作为纺织服装产业中技术含量高、品牌带动强、市场空间大的重要细分领域,不仅是劳动者的“第二皮肤”,更是产业文明、企业形象和时代精神的流动载体。当前,我国职业工装年需求规模已突破3000亿元,广泛覆盖工业制造、医疗卫生、公共服务、应急安防等数十个行业。
在“新质生产力”与“双碳”目标的时代背景下,叠加2025年市场监管总局发布的46项个体防护装备强制性国家标准及工信部等六部门关于扩大国有企业职业装集中采购规模的政策利好,工装产业正从传统的基础劳保、统一着装,向场景化、功能性、品牌化、绿色化深度融合的方向加速升级。2026-2030年,行业将进入总量扩容、结构升级、价值重塑的关键五年,市场增长动能正从依赖就业扩张的数量增长,转向由产品价值提升、政策需求释放与场景扩展驱动的多核增长。
根据中研普华产业研究院《2026-2030年中国工装产业园区发展规划及招商引资咨询报告》显示:当前国内工装行业整体呈现“大而不强、散而不强、链而不合、卷而无序”的结构性困局。全国工装生产企业数量庞大,但具备特种劳动防护用品生产许可资质的规上企业相对有限,市场份额正加速向具备自有生产基地、智能化产线与垂直供应链整合能力的头部企业集中。从竞争梯队来看,行业呈现金字塔型分层:塔尖是少数具备全国服务能力的综合型龙头,主要对接大型集团客户;塔腰是区域型垂直服务商,依托本地化优势深耕特定行业;塔基则是大量小型代加工工厂,依靠低价竞争承接零散订单,利润空间微薄。
随着Z世代成为职场主力,企业置装采购逻辑正发生根本性转变。采购目标从“成本管控”升维为“人才投资”,产品逻辑从“提供标准品”转向“配置解决方案”。客户不再仅仅关注价格与交期,而是对品质可靠、省心省力、穿着体面、长期无忧的整体解决方案需求日益迫切。未来,工装企业的竞争对手将不只是另一个工厂,而是更会定义场景、更会表达价值、更擅长构建客户信任的解决方案型企业。低端市场仍将比拼价格与关系,但中高端市场、连锁客户及专业场景客户,将越来越看重供应商的行业理解能力、标准制定能力与长期服务机制。
从区域分布看,华东地区是国内工装最大市场,中西部地区随着制造业转移,增速表现突出。同时,地方政府正积极加码工装产业,例如山东省出台《工装产业高质量发展行动方案(2026-2028年)》,明确提出到2028年培育过30亿元龙头企业5家以上,打造5个左右重点产业集群,建设“立足山东、辐射全国、面向全球”的现代工装产业高地。区域产业集群的崛起与政策赋能,将进一步重塑行业竞争格局,推动产业资源向优势地区集聚。
工装产业链上游主要包括纱线、面料、印染及辅料。普通工装面料市场竞争充分,而功能性面料(如防静电、阻燃、耐酸碱、高可视、抗菌等)技术壁垒显著更高,功能性助剂与特种纱线是核心关键。面料品质直接决定工装的防护性能,也是成本占比最高的部分。国内已形成以四川井研等为代表的县域工装面料产业集群,实现了纺纱、织布、印染到成衣的闭环。未来,上游的竞争焦点将集中在新型功能性面料的研发与绿色印染技术的应用上。
中游为工装成衣制造企业,分为大型综合工装企业与区域中小工厂。大型企业能够提供设计、打样、定制、配送、旧衣回收的全套服务;中小工厂大多只做代工生产,深陷价格战。在生产端,3D打样、AI辅助设计正大幅压缩样衣开发周期;RFID溯源、智能传感面料开始导入产品,实现工装全生命周期管理。中游企业的核心竞争力,正从单纯的加工制造能力,转向数字化、柔性化生产与快速响应能力。
下游客户主要为央企国企、大型制造、化工能源、建筑施工、物流及劳务外包服务商。大客户集中采购订单规模大,但准入门槛高,需要资质认证、样品检测及完善的全国交付服务能力。值得注意的是,大型企业的采购理念正在迭代,逐步推行工装全生命周期管理,不再仅仅采购衣服,而是涵盖发放、回收、旧工装处置的整套服务。此外,企业置装线上渗透率正快速提升,数字化采购平台成为下游渠道的重要增量。
工装的产品定位正经历深刻革命。过去工装是统一形象的“面子工程”,如今正演变为关乎员工尊严、工作效率与企业凝聚力的“里子革命”。京东发布的《中国企业置装白皮书》创新提出了涵盖体感、行动、便利、心理、长效五个维度的“企业置装舒适度模型”,让“好穿”成为可量化标准。未来,“一件工装适配全岗位”的模式将被彻底淘汰,一岗一服、精准匹配作业场景的功能专业化将成为标配。
技术创新是行业高质量发展的核心引擎。在材料端,纳米材料、智能纤维、吸湿排汗及温度调节等高性能面料将更广泛地应用于日常工作服。在智能化端,物联网、传感器与大数据技术正与工装深度融合,具备实时定位、健康监测、危险预警功能的智能穿戴型特种防护服将逐步推广,工装正从穿戴衣物升级为可穿戴的安全终端。
在“双碳”目标、出口碳关税及企业ESG考核的驱动下,绿色低碳正从企业的自愿选择变为硬性准入标准。环保面料、清洁生产、可循环利用正成为工装企业的核心竞争力。政策层面,地方行动方案已明确提出持续推进绿色制造体系建设,支持企业争创“绿色工厂”,逐步构建“纤维—生产—回收—再利用”的全链条闭环。
数字化、智能化、柔性化、定制化已成为行业主流趋势。地方政府正鼓励企业建设“工装产业大脑”等工业互联网平台,打通设计、生产、仓储、物流、销售、服务全链条数据,形成整合企业和行业资源的数字中枢,实现产能共享、智能排产和精准营销。AI技术与研发设计、柔性生产等核心环节的融合,将推动行业构建全流程智能体系。
在细分赛道布局上,建议优先关注功能性工装与全生命周期服务两大增量市场。随着安全生产监管力度加大,医疗、化工、航空等领域对防静电、抗菌、防火等特种工装需求激增,高端功能性特种防护服增速领先。同时,能够提供设计、定制、配送、回收一体化服务的综合解决方案提供商,将更受大客户青睐,客户粘性更强,具备更高的投资价值。
投资布局应紧跟政策导向与产业集群分布。山东、四川(井研)等工装重点产区在政策扶持、产业链配套、创新平台建设上具有显著优势。此外,中西部地区随着制造业转移,工装需求增速高于全国平均水平,具备区域先发优势的企业值得关注。对于具备核心技术壁垒和全国交付能力的企业,应重点布局长三角、珠三角等高端制造集聚区。
在标的选择上,应规避缺乏核心能力、深陷价格战的中小代工厂,重点筛选具备以下特质的优质企业:一是拥有功能性面料研发能力或特种资质认证,技术壁垒高;二是积极推进数智化改造,具备柔性生产与智能排产能力;三是具备全国性的服务网络与供应链整合能力,能够满足大客户跨区域集采需求。
投资者需警惕原材料价格波动对利润的侵蚀,以及行业集中度提升过程中中小产能出清带来的应收账款风险。同时,需密切关注个体防护装备强制性国家标准的更新迭代,确保产品合规。此外,技术路线更迭较快,需防范新材料、新工艺研发不及预期的风险。
如需了解更多工装行业报告的具体情况分析,可以点击查看中研普华产业研究院的《2026-2030年中国工装产业园区发展规划及招商引资咨询报告》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参